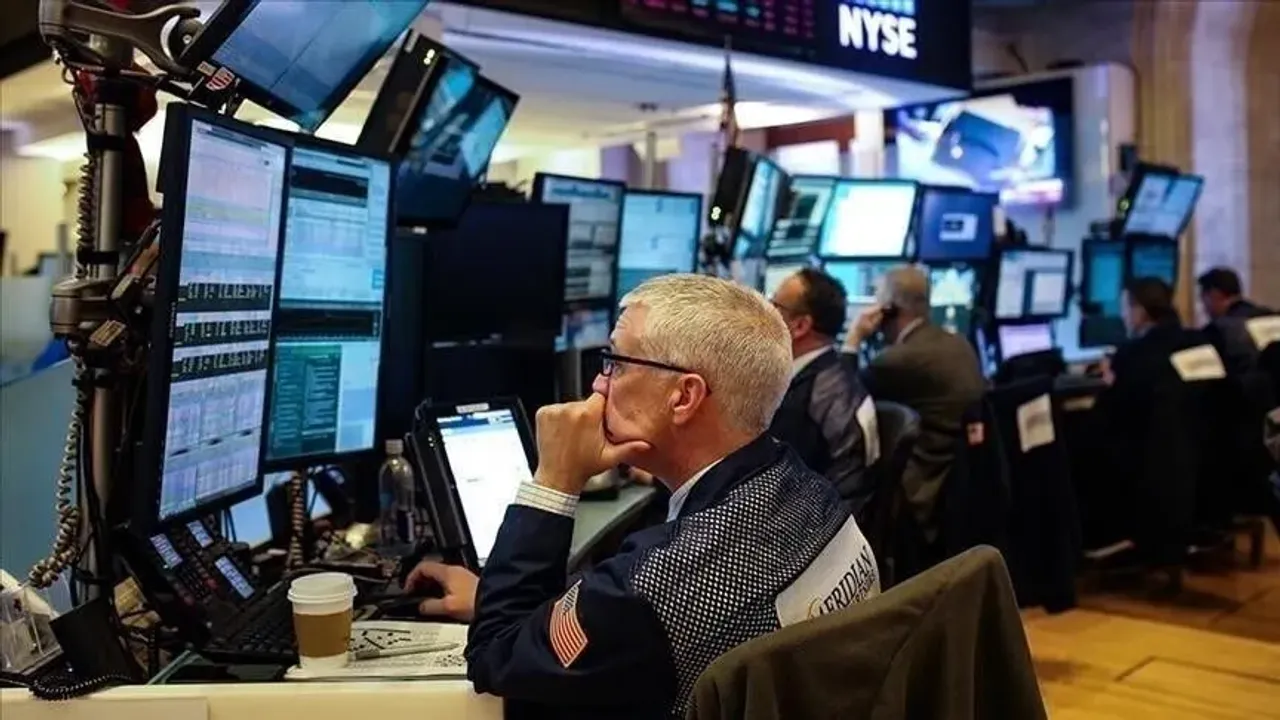
Küresel piyasalar, teknoloji sektörü, ekonomik gelişmeler ve jeopolitik riskler etrafındaki belirsizlikler nedeniyle yeni haftaya karışık bir seyirle başladı.
Teknoloji devi Nvidia'nın CEO'su Jensen Huang'ın istifasının ardından, iddia edilen evlilik dışı ilişkisi nedeniyle yönetim ekibinin onu geri getirmek için çalıştığına dair bazı haberler ortaya çıktı.
Nvidia, bu hafta şirket içindeki bu gelişmelerle birlikte gelir raporunu da yayınlamaya hazırlanıyor. Teknoloji sektörü ayrıca, Claude'un geliştiricisi Anthropic'in beklenen halka arzıyla da bir başka sınavla karşı karşıya kalacak.
Teknoloji ve yapay zeka firmaları Pazartesi günü yeni haftaya düşüş eğilimiyle başlarken, dikkatler Federal Rezerv Başkanı Kevin Warsh'ın yapay zekanın verimlilik artışına ve teknolojik dönüşümün istihdam ve büyümeye etkisine ilişkin yapacağı açıklamalara çevrildi.
Warsh'ın açıklamalarının enflasyonun gidişatına dair fikir vermesi ve bankanın Aralık ayındaki para politikası toplantısında olası adımlara işaret etmesi bekleniyor.
Bu hafta açıklanacak olan Fed toplantı tutanakları, bankanın gelecekteki para politikasını da ortaya koyacak.
Öte yandan, ABD'nin Bahreyn Büyükelçiliği, ada ülkesindeki vatandaşları İran ve Yemenli Husi milislerinden gelebilecek potansiyel tehditlere karşı yüksek alarmda kalmaya çağırdı ve bu da jeopolitik risk algısını artırdı.
Artan risklere rağmen, artan arz nedeniyle petrol fiyatları üzerindeki aşağı yönlü baskı devam ediyor; Ocak vadeli Brent petrolü Pazartesi günü varil başına 95,3 dolardan işlem görerek %0,6 düşüş gösterdi.
Bu hafta içinde ABD Başkanı Donald Trump, nükleer silahsızlanma ve İran çatışmasını görüşmek üzere Asya-Pasifik Ekonomik İşbirliği Çin 2026 zirvesinde Çinli ve Rus mevkidaşlarıyla bir araya gelecek.
ABD 10 yıllık Hazine tahvilinin getirisi, şahin beklentilerin artmasıyla 6 Kasım'da %5,18'e yükselerek bir ayın en yüksek seviyesine ulaştı. Getiri Pazartesi günü %5,16'da istikrar kazandı.
Altın, geçen hafta 3.852 dolara gerileyerek son bir yılın en düşük seviyesine ulaşmasının ardından, Fed'den gelecek şahin beklentiler nedeniyle yeni haftaya ons başına 3.873 dolardan %0,2 düşüşle başladı.
ABD dolar endeksi yükseliş trendini sürdürerek Pazartesi günü 103,5 seviyesine ulaştı ve Nisan 2025'ten bu yana en yüksek seviyesini gördü.
6 Kasım'da S&P 500 %0,4, Nasdaq Bileşik Endeksi ise %0,91 düşüş gösterirken, Dow Jones Sanayi Endeksi %0,1 yükseldi. ABD endeksleri Pazartesi gününe negatif bir trendle başladı.
Bu arada, Avrupa endeksleri yeni haftaya pozitif bir trendle başlarken, Alman, İngiliz ve Fransız 10 yıllık tahvil getirileri teknolojik gelişmeler ve jeopolitik riskler nedeniyle yukarı yönlü bir eğilim gösterdi.
Geçtiğimiz hafta açıklanan verilere göre, Euro Bölgesi ekonomisi üçüncü çeyrekte %0,4 oranında büyüdü. Büyüme hızı bir önceki çeyreğe göre yavaşlarken, yıllık büyüme %1,2'den %1,3'e yükseldi.
Bu gelişmeler ışığında, Avrupa Merkez Bankası'nın Aralık ayında faizleri artırma olasılığı güçlü kalmaya devam etti.
Aynı zamanda Rusya Savunma Bakanlığı, Ukrayna'daki enerji, liman ve demiryolu altyapısını askeri amaçlarla hedef aldığını açıkladı.
Ukrayna Cumhurbaşkanı Volodymyr Zelenskyy, Rus ordusunun geçen hafta Ukrayna genelinde düzenlediği saldırılarda 2.300'den fazla insansız hava aracı, 1.950 güdümlü bomba ve çeşitli tiplerde 14 füze kullandığını söyledi.
Pazartesi günü kapanışa yakın saatlerde, yoğun veri açıklama takvimi nedeniyle Hong Kong hariç Asya hisse senedi piyasaları negatif seyretti.
Yapay zekâ ile ilgili hisselerde, Nvidia'daki karışıklığın yarı iletkenlere olan talebi etkileyebileceği endişesi nedeniyle satış baskısı yaşandı ve SK Hynix hisseleri %7, Kioxia hisseleri %7,8 ve Advantest hisseleri %10 oranında düştü.
Japonya ekonomisi, beklentilerin aksine, üçüncü çeyrekte %0,1 oranında küçüldü. Ülkede sanayi üretimi Eylül ayında aylık bazda %2, yıllık bazda ise %1,7 artış gösterdi; bu da bir önceki aya göre daha yavaş bir büyüme temposuna işaret ediyor.
Çin'in sanayi üretimi Ekim ayında yıllık bazda %4,8 artış göstererek beklentilerin altında kaldı; ülkedeki perakende satışlar ise %0,4 artış gösterdi ancak beklentileri karşılayamadı.
Piyasa kapanışına yakın saatlerde, Japonya'nın Nikkei 225 endeksi %2,1 düşerken, Güney Kore'nin Kospi endeksi %3,4 geriledi ve Çin'in Şanghay Kompozit endeksi %0,5 düşüş gösterdi; Hong Kong'un Hang Seng endeksi ise %0,9 yükseldi.